Keluhan pelaku UMKM di Bogor tentang sulitnya mengakses Kredit Usaha Rakyat memunculkan pertanyaan mengenai transparansi kuota dan ketepatan sasaran. Di sisi lain, sejumlah perkara dugaan penyalahgunaan KUR di berbagai daerah memperkuat urgensi evaluasi penyaluran dan pengawasan program pembiayaan rakyat.
Program Kredit Usaha Rakyat (KUR) dirancang untuk membantu pelaku usaha mikro, kecil, dan menengah memperoleh akses pembiayaan bagi pengembangan usaha. Tujuannya jelas: memperluas kesempatan usaha produktif mendapatkan modal, memperkuat ekonomi masyarakat, dan mendorong UMKM naik kelas.
Namun, tujuan kebijakan yang baik perlu dibuktikan melalui pelaksanaannya. Ketika pelaku usaha mengeluhkan sulitnya memperoleh KUR, sementara di sejumlah daerah muncul perkara dugaan penyalahgunaan fasilitas kredit tersebut, publik wajar mempertanyakan apakah penyaluran KUR sudah berjalan sesuai dengan tujuan awalnya.
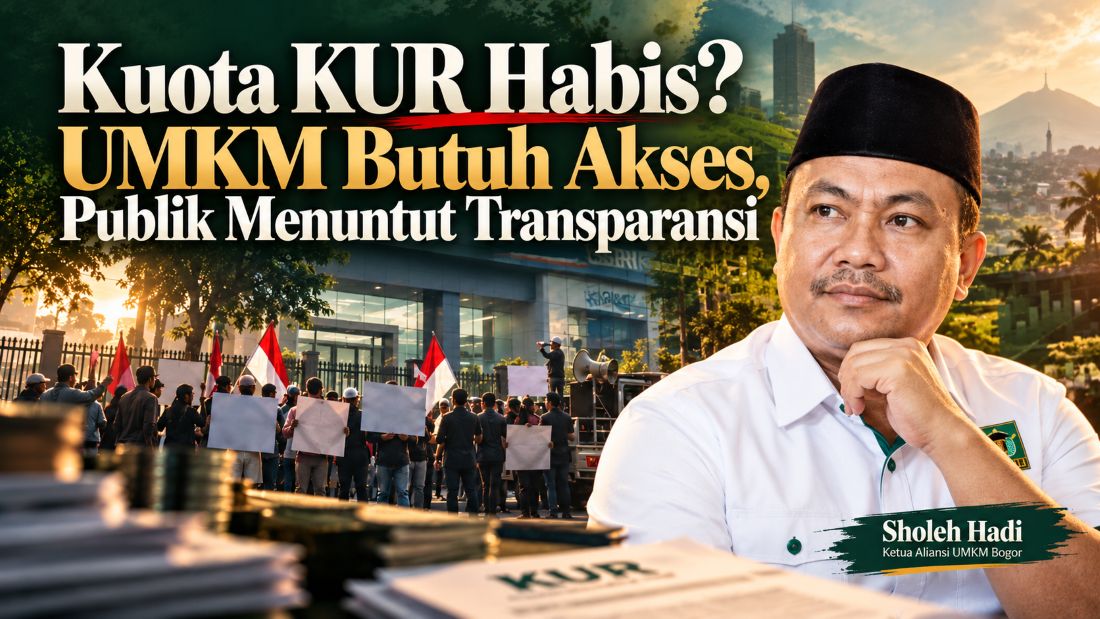
Persoalan ini mengemuka di Bogor. Aksi Aliansi UMKM di depan BRI KCP Sindang Barang pada Jumat, 2 Oktober 2026, bukan sekadar menyampaikan keberatan terhadap pelayanan kredit. Aksi tersebut juga membuka ruang untuk mengevaluasi bagaimana akses pembiayaan bagi pelaku usaha kecil dijalankan di lapangan.
Keluhan UMKM Bogor: KUR Sulit Diakses
Dalam aksi tersebut, koordinator Aliansi UMKM, Soleh Hadi, mendesak agar penyaluran KUR tidak dipersulit. Ia mengaku pernah mengalami kesulitan ketika mengajukan KUR dan menyebut pengajuannya dialihkan ke produk Kupedes.
Soleh juga mempersoalkan beban bunga Kupedes yang menurut keterangannya mencapai 22 persen per tahun dengan perhitungan bunga majemuk. Ia memberikan ilustrasi pinjaman Rp65 juta selama 60 bulan, dengan komponen cicilan bulan pertama berupa Rp600 ribu pokok dan Rp1,1 juta bunga.
Angka tersebut merupakan keterangan narasumber yang perlu diverifikasi melalui perjanjian kredit terkait. Pengalaman seorang nasabah juga tidak otomatis menggambarkan seluruh praktik penyaluran KUR di Bogor.
Meski demikian, keluhan itu menyentuh persoalan mendasar: ketika pelaku usaha membutuhkan modal, apakah mereka mendapatkan penjelasan yang memadai mengenai akses KUR, persyaratan yang harus dipenuhi, dan pilihan pembiayaan yang tersedia?
Bank tentu harus menerapkan prinsip kehati-hatian. Tidak semua pemohon dapat langsung memperoleh kredit karena kelayakan usaha, kemampuan membayar, kelengkapan dokumen, dan persyaratan lainnya tetap harus dinilai.
Namun, prinsip kehati-hatian seharusnya berjalan bersama transparansi. Jika permohonan belum dapat disetujui, calon debitur perlu mengetahui alasan yang jelas. Jika ditawarkan produk kredit lain, mereka harus memahami perbedaan bunga, biaya, angsuran, dan risikonya sebelum mengambil keputusan.
Persoalannya bukan memaksa bank menyetujui semua pengajuan. Persoalannya adalah memastikan proses pengajuan dan keputusan kredit berlangsung secara jelas, terukur, dan dapat dipertanggungjawabkan.
Ketika Kuota Disebut Habis, Publik Berhak Bertanya
Salah satu pertanyaan penting yang perlu ditelusuri adalah ketika calon debitur memperoleh penjelasan bahwa kuota KUR telah habis.
Jika alasan tersebut disampaikan kepada pemohon, informasi apa yang dapat diberikan untuk menjelaskan kondisi sebenarnya? Berapa alokasi KUR di wilayah dan periode tersebut? Berapa yang telah direalisasikan? Apakah alokasi pada unit tertentu sudah habis, atau memang tidak tersedia lagi ruang penyaluran pada periode bersangkutan?
Pertanyaan berikutnya adalah berapa banyak pengajuan yang tidak dapat diproses karena keterbatasan alokasi, dan berapa banyak yang terkendala persyaratan atau kelayakan kredit.
Perbedaan ini penting. Alasan kuota habis tidak sama dengan penolakan karena calon debitur belum memenuhi persyaratan. Keduanya membutuhkan penjelasan dan solusi kebijakan yang berbeda.
Tentu, kuota yang terbatas tidak dengan sendirinya menunjukkan penyimpangan. Penyaluran KUR dapat mengikuti alokasi dan ketentuan tertentu. Namun, ketika keterbatasan kuota dijadikan alasan pelayanan, transparansi mengenai alokasi, realisasi, dan mekanisme penyalurannya menjadi penting.
Publik tidak harus mengetahui rekening atau identitas pribadi setiap nasabah. Informasi agregat mengenai target, realisasi penyaluran, jumlah penerima, distribusi wilayah, dan sisa alokasi sudah dapat membantu menjelaskan bagaimana program dijalankan. Sementara itu, pemeriksaan terhadap transaksi atau debitur tertentu dapat dilakukan oleh pihak berwenang dengan tetap menjaga kerahasiaan nasabah.
Pertanyaan yang layak diajukan sederhana: jika kuota KUR telah habis, bagaimana publik dapat memastikan bahwa penyalurannya telah tepat sasaran?
UMKM Membutuhkan Modal, Jangan Sampai Beralih ke Pinjaman Mahal
Bagi usaha mikro, kebutuhan modal sering kali tidak dapat menunggu. Pedagang membutuhkan persediaan barang, pengusaha makanan harus membeli bahan baku, dan pelaku usaha rumahan perlu membiayai produksi serta memenuhi pesanan.
Ketika pembiayaan formal sulit diakses, sebagian pelaku usaha berpotensi mencari sumber modal alternatif. Pilihannya bisa berupa pinjaman keluarga, koperasi, lembaga keuangan lain, atau pemberi pinjaman informal.
Risiko muncul ketika kebutuhan yang mendesak membuat pelaku usaha menerima pinjaman dengan bunga dan biaya tinggi tanpa memahami sepenuhnya konsekuensinya. Dalam situasi tertentu, mereka bahkan dapat terjerat rentenir dan menghadapi beban pembayaran yang mengganggu arus kas usaha.
Belum ada bukti dalam bahan pemberitaan yang tersedia bahwa peserta aksi Bogor beralih ke rentenir akibat kesulitan memperoleh KUR. Karena itu, hal tersebut harus diposisikan sebagai risiko yang perlu diantisipasi, bukan fakta yang telah terbukti terjadi dalam kasus tersebut.
Namun, risiko ini cukup penting untuk menjadi pertimbangan kebijakan. Program pembiayaan UMKM semestinya tidak hanya menyediakan kredit, tetapi juga memastikan pelaku usaha memahami pilihan pembiayaan yang legal, biaya yang harus ditanggung, dan risiko utang yang diambil.
Jika akses terhadap pembiayaan formal ingin diperluas, pemerintah juga perlu memperhatikan kelompok usaha yang membutuhkan modal kerja tetapi belum memiliki kapasitas administrasi atau pengelolaan keuangan yang memadai.
Ironi yang Perlu Diperiksa: Ada yang Sulit Mengakses, Ada Dugaan Penyalahgunaan
Persoalan akses KUR menjadi semakin penting ketika dibandingkan dengan sejumlah perkara dugaan penyalahgunaan fasilitas kredit di daerah lain.
Di Purwakarta, penyidik mengusut dugaan penyimpangan penyaluran KUR dengan taksiran kerugian negara sekitar Rp3,44 miliar. Di Denpasar, Kejaksaan Tinggi Bali mengumumkan penetapan tersangka dalam perkara dugaan korupsi penyaluran KUR dan KUPRA dengan nilai kerugian yang disebut mencapai Rp8,93 miliar.
Di Samarinda, terdapat perkara dugaan penyalahgunaan kredit yang berkaitan dengan identitas debitur dan dokumen usaha. Sementara itu, Ombudsman RI Perwakilan Sumatera Utara melaporkan temuan maladministrasi dalam kasus dugaan penyalahgunaan identitas warga untuk pengajuan KUR.
Perkara-perkara tersebut memiliki substansi dan status hukum yang berbeda. Dugaan tindak pidana tidak boleh diperlakukan sebagai kesalahan yang telah terbukti sebelum ada putusan hukum yang berkekuatan tetap. Temuan maladministrasi pun harus dipahami sesuai ruang lingkup pemeriksaannya.
Namun, kasus-kasus itu memperlihatkan pentingnya memastikan bahwa identitas debitur, persetujuan pinjaman, keberadaan usaha, pencairan dana, dan penerima manfaat dapat diverifikasi.
Di sinilah muncul pertanyaan kebijakan yang patut diperiksa: ketika sebagian UMKM mengeluhkan kesulitan mengakses KUR, apakah sistem penyaluran dan pengawasannya sudah cukup efektif untuk memastikan fasilitas tersebut benar-benar dinikmati oleh pelaku usaha yang berhak?
Pertanyaan ini bukan tuduhan bahwa kuota KUR di Bogor telah disalahgunakan. Tidak ada bukti yang tersedia untuk menyimpulkan demikian. Kasus-kasus di daerah lain juga tidak otomatis membuktikan adanya pola yang sama di Bogor.
Namun, perkara tersebut cukup menjadi alasan untuk meminta evaluasi yang lebih transparan mengenai ketepatan sasaran dan pengawasan KUR.
Jika UMKM Belum Layak, Mengapa Tidak Didampingi?
Evaluasi KUR tidak boleh hanya berkutat pada kuota dan pengawasan. Ada persoalan pemberdayaan yang tidak kalah penting: bagaimana nasib calon debitur yang belum memenuhi persyaratan?
Bank harus menerapkan prinsip kehati-hatian. Tidak setiap permohonan wajib disetujui, dan penyaluran kredit tanpa mempertimbangkan kemampuan membayar justru dapat merugikan debitur maupun bank.
Tetapi, jika seorang pelaku usaha dinilai belum layak, apakah proses pelayanan harus berhenti pada penolakan?
Semestinya ada ruang untuk edukasi dan pendampingan.
Jika masalahnya terletak pada pencatatan keuangan, calon debitur dapat dibantu memahami pembukuan sederhana. Jika legalitas usaha belum lengkap, mereka perlu memperoleh penjelasan mengenai dokumen yang harus dipenuhi. Jika pengelolaan arus kas belum memadai, pelatihan dan pendampingan usaha dapat membantu memperbaiki kesiapan mereka.
Pendampingan bukan jaminan bahwa setiap pemohon akan memperoleh KUR. Tujuannya adalah memastikan bahwa keterbatasan hari ini tidak otomatis menjadi penghalang permanen bagi perkembangan usaha.
Pemerintah daerah, dinas yang membidangi UMKM, bank penyalur, koperasi, dan lembaga pendamping dapat membangun mekanisme rujukan bagi calon debitur yang belum memenuhi persyaratan. Dengan demikian, fungsi pembiayaan dan pemberdayaan dapat berjalan beriringan.
KUR tidak harus diberikan kepada semua pemohon. Namun, jika program ini membawa misi pemberdayaan, perlu dipastikan bahwa UMKM yang belum siap juga mendapatkan penjelasan dan kesempatan untuk memperbaiki kapasitas usahanya.
Transparansi, Pengawasan, dan Ketepatan Sasaran
Keluhan UMKM Bogor seharusnya menjadi pintu masuk bagi evaluasi yang lebih konkret. Pemerintah dan pihak terkait perlu menjawab sejumlah pertanyaan.
Pertama, bagaimana alokasi dan realisasi KUR di wilayah Bogor, termasuk alasan resmi ketika calon debitur diberi tahu bahwa kuota telah habis?
Kedua, berapa banyak permohonan yang tidak dapat diproses karena keterbatasan alokasi, dan berapa banyak yang terkendala persyaratan atau kelayakan kredit?
Ketiga, bagaimana mekanisme verifikasi memastikan bahwa debitur mengetahui dan menyetujui pinjaman serta benar-benar menerima manfaat pembiayaannya?
Keempat, bagaimana pengaduan mengenai akses, pengalihan produk kredit, dan dugaan penyalahgunaan ditangani?
Kelima, apakah tersedia pendampingan yang efektif bagi calon debitur yang belum memenuhi persyaratan?
Jawaban atas pertanyaan tersebut harus didasarkan pada data dan dokumen, bukan prasangka. Data pengajuan, realisasi penyaluran, alasan penolakan, pengaduan nasabah, dan hasil pemeriksaan dapat membantu membedakan persoalan individual dari masalah pelaksanaan yang berulang.
Pengawasan juga perlu diperkuat tanpa menciptakan prosedur yang tidak proporsional bagi pelaku usaha yang memenuhi persyaratan. Tujuannya bukan membuat akses kredit semakin sulit, melainkan memastikan pembiayaan disalurkan secara bertanggung jawab dan benar-benar mencapai sasaran.
KUR untuk Rakyat Harus Dapat Dipertanggungjawabkan kepada Rakyat
KUR bukan sekadar produk pinjaman. Program ini merupakan instrumen kebijakan yang membawa misi memperluas akses pembiayaan dan memperkuat usaha produktif.
Karena itu, keberhasilannya tidak cukup diukur dari besarnya dana yang dicairkan. Perlu dilihat apakah aksesnya transparan, penerimanya sesuai sasaran, dana digunakan sebagaimana mestinya, dan calon debitur yang belum layak memperoleh penjelasan serta pendampingan.
Aksi UMKM di Bogor belum membuktikan adanya masalah sistemik dalam penyaluran KUR. Demikian pula, perkara dugaan penyimpangan di daerah lain tidak otomatis menjelaskan kondisi penyaluran di Bogor. Namun, keduanya layak menjadi alasan untuk meminta evaluasi yang terbuka, terukur, dan dapat diuji.
Jika kuota KUR dinyatakan habis, publik berhak meminta penjelasan mengenai realisasinya. Jika muncul dugaan penyalahgunaan, pengawasan harus memastikan bahwa setiap kasus diperiksa berdasarkan bukti. Dan jika UMKM belum memenuhi persyaratan, mereka perlu mengetahui apa yang harus diperbaiki agar dapat mempersiapkan pengajuan pembiayaan berikutnya.
Pada akhirnya, pertanyaan utamanya bukan apakah semua pengajuan KUR harus disetujui. Pertanyaan yang lebih mendasar adalah apakah kebijakan dan praktik pelaksanaannya benar-benar memberi jalan bagi UMKM untuk tumbuh.
Jangan sampai pelaku usaha yang membutuhkan modal kehilangan kesempatan untuk berkembang, sementara pengawasan penyaluran kredit belum sepenuhnya mampu menjawab keraguan publik. KUR harus tepat sasaran, transparan, dan disertai pemberdayaan yang nyata—karena ukuran keberhasilan pembiayaan rakyat bukan sekadar berapa banyak kredit disalurkan, melainkan siapa yang benar-benar memperoleh manfaatnya.